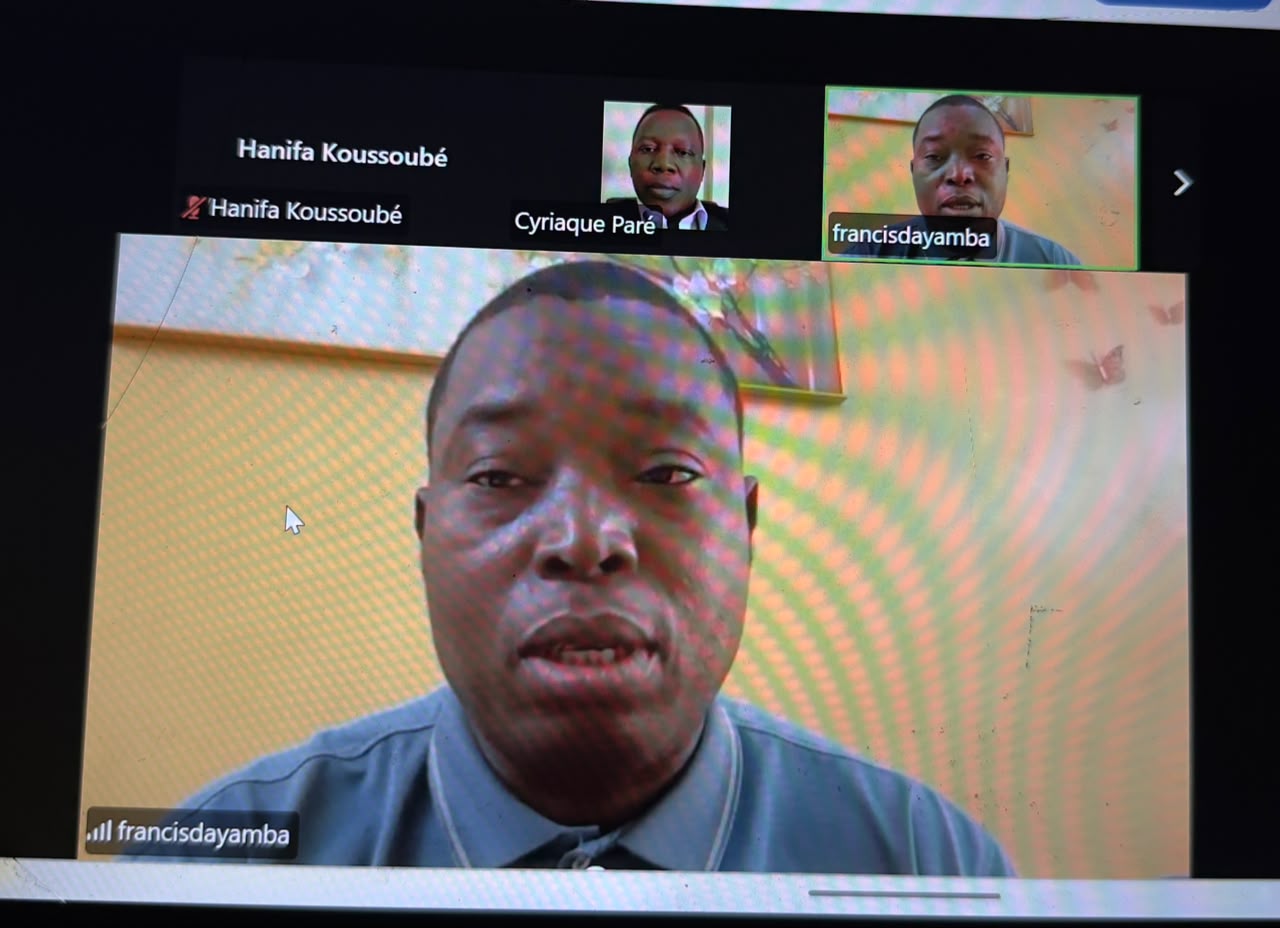
La finance numérique peut-elle permettre à tous d’accéder aux services financiers sans compromettre la souveraineté financière des États ? C’est autour de cette interrogation que s’est tenue, ce mardi 20 octobre 2026, une conférence en ligne organisée dans le cadre de la deuxième édition de Le Faso Digital, la foire virtuelle des solutions digitales initiée par Lefaso.net. Placée sous le thème « Finance digitale pour tous : comment concilier inclusion, innovation et souveraineté ? », la rencontre a été animée par Dr Corinne Nikiéma, économiste et experte en finance, avec pour modérateur Dr Francis Dayamba, chercheur à l’Institut des sciences des sociétés (INSS) du Centre national de la recherche scientifique et technologique (CNRST).
En introduction, Dr Corinne Nikiéma est revenue sur l’évolution de la notion d’inclusion financière. Selon elle, les politiques publiques se sont longtemps concentrées sur la microfinance et l’accès au microcrédit. Progressivement, les acteurs du secteur ont toutefois compris que d’autres services, notamment les paiements, l’assurance et les transferts de fonds, contribuaient également à améliorer les conditions de vie des populations.
« Il y a une vingtaine d’années, on parlait beaucoup plus de microfinance. C’était la microfinance qui jouait véritablement un rôle dans les politiques de développement. Mais, chemin faisant, on s’est rendu compte que les autres services financiers étaient tout aussi importants que l’accès au microcrédit. L’assurance, les paiements et les transferts de fonds sont également des services qui permettent d’améliorer le bien-être des populations. Tout le monde n’a pas nécessairement besoin d’un microcrédit ; certaines personnes ont plutôt besoin de pouvoir effectuer des paiements, épargner, se protéger contre les risques ou transférer de l’argent à leurs proches », a-t-elle expliqué.
Pour la spécialiste, l’inclusion financière ne saurait donc se limiter à la détention d’un compte bancaire ou d’un portefeuille électronique. Elle suppose un accès effectif à des produits et services financiers adaptés aux besoins des utilisateurs, proposés à des coûts abordables et utilisés de manière efficace.
Dans cette perspective, la finance numérique apparaît comme un moyen d’élargir l’accès aux services financiers grâce aux téléphones mobiles, à Internet et aux différentes plateformes digitales. Elle permet notamment de toucher des personnes éloignées des agences bancaires traditionnelles.
Le mobile money, un moteur de l’inclusion financière au Burkina Faso
S’appuyant sur des données présentées au cours de la conférence, Dr Nikiéma a souligné la contribution importante de la monnaie électronique à l’amélioration de l’inclusion financière dans l’espace de l’Union économique et monétaire ouest-africaine (UEMOA).
Selon les chiffres qu’elle a évoqués, le taux global d’inclusion financière au Burkina Faso se situait autour de 80 % en 2024, tandis que le taux de bancarisation stricte demeurait nettement inférieur. Cet écart témoigne du rôle joué par les services de monnaie électronique dans l’accès des populations aux services financiers.
« Aujourd’hui, lorsque nous regardons les statistiques, nous constatons que la finance numérique a fortement contribué à l’amélioration de l’inclusion financière au cours des dix dernières années. Au Burkina Faso, comme dans les autres pays de l’Union, une part importante des personnes considérées comme financièrement incluses l’est grâce à la monnaie électronique. Cela montre que les nouveaux acteurs et les solutions numériques ont permis d’élargir l’accès aux services financiers au-delà des circuits bancaires classiques », a-t-elle indiqué.
Toutefois, l’accès ne constitue qu’une première étape. Pour la conférencière, le véritable défi consiste désormais à faire en sorte que les comptes ouverts soient effectivement utilisés et que les services proposés répondent aux besoins réels des populations.
« L’inclusion financière ne doit pas se limiter à l’accès. Nous devons également nous intéresser à l’usage et à la qualité des services. On peut avoir plusieurs comptes, mais si ces comptes restent inactifs ou si les personnes ne les utilisent que pour effectuer quelques transactions, nous n’avons pas encore atteint tous les objectifs recherchés. Il faut aller au-delà des transferts d’argent pour permettre aux populations d’épargner, d’accéder à des crédits adaptés à leurs activités, de souscrire à des assurances et de réaliser des investissements », a-t-elle soutenu.
Elle a également insisté sur la nécessité de proposer des services transparents, à des coûts raisonnables, tout en garantissant la sécurité des fonds et des données personnelles. Pour elle, la confiance demeure une condition essentielle à l’adoption durable des solutions numériques.
Innovation et souveraineté financière : un équilibre nécessaire
Au-delà de l’accès aux services financiers, la rencontre a permis d’aborder la question de la souveraineté financière à l’ère du numérique. Pour la conférencière, les innovations digitales ne peuvent pas produire des effets durables si les États et les acteurs locaux ne disposent pas d’une maîtrise suffisante des infrastructures, des données et des technologies utilisées.
« La finance numérique doit permettre d’élargir l’accès aux services financiers et d’améliorer leur utilisation, mais nous devons également trouver un équilibre avec la souveraineté financière. Sans cette souveraineté, nous ne pouvons pas garantir une inclusion financière durable. Il s’agit d’un triangle indissociable : l’inclusion constitue la finalité, l’innovation est un moyen et la souveraineté est une condition essentielle pour construire un système financier résilient et digne de confiance », a-t-elle fait savoir.
Dr Corinne Nikiéma a notamment relevé quatre dimensions importantes de cette souveraineté que sont la maîtrise des infrastructures, le contrôle et l’hébergement des données, la capacité technologique ainsi que la cybersécurité. Elle a aussi souligné l’importance de disposer de mécanismes permettant aux autorités publiques de prendre des décisions éclairées sur la base des données et des réalités nationales.
Elle a toutefois précisé que la souveraineté ne signifie pas nécessairement l’isolement. Dans un environnement financier marqué par l’intégration régionale, l’enjeu consiste plutôt à préserver une capacité de décision et de contrôle tout en bénéficiant des opportunités de coopération.
La mise en place de solutions interopérables constitue, à cet égard, un chantier important. L’interopérabilité doit permettre aux différents prestataires de services financiers de communiquer entre eux et de faciliter les transactions entre les utilisateurs, indépendamment de la plateforme employée.
La conférencière a également plaidé pour un meilleur maillage des territoires, afin d’éviter que les populations vivant dans les zones rurales ou insuffisamment couvertes par les réseaux de télécommunication ne soient exclues des bénéfices de la transformation numérique.
Protéger les consommateurs contre les risques du numérique…
Si la finance digitale ouvre de nouvelles perspectives, elle s’accompagne également de risques. Les fraudes, les coûts des transactions, les difficultés de recours en cas de litige et les problèmes de sécurité des données peuvent fragiliser la confiance des utilisateurs.
Pour Dr Nikiéma, le développement de solutions innovantes doit impérativement s’accompagner d’un cadre de protection des consommateurs. Elle a notamment insisté sur la transparence des conditions d’utilisation, la sécurisation des fonds, la protection des données personnelles et l’existence de mécanismes de recours accessibles aux clients.
« L’innovation doit aller de pair avec la protection des consommateurs. Il ne faut pas qu’une personne soit incluse aujourd’hui et se retrouve exclue demain à cause de difficultés financières, d’un endettement excessif ou de pratiques qui ne lui permettent pas de comprendre les services auxquels elle souscrit. Les produits proposés doivent être transparents, les coûts clairement expliqués et les utilisateurs doivent savoir vers qui se tourner lorsqu’ils rencontrent des difficultés. C’est à ces conditions que nous pourrons préserver la confiance et favoriser une adoption durable des services financiers numériques », a-t-elle affirmé.
La question du crédit numérique a également été abordée. Grâce aux données issues des transactions, les prestataires peuvent, dans certaines conditions, mieux apprécier la capacité financière des demandeurs de crédit. Cependant, cette possibilité nécessite des garde-fous pour éviter le surendettement et les enchaînements de prêts destinés à rembourser d’autres emprunts.
La conférencière a ainsi plaidé pour un encadrement approprié des pratiques de crédit numérique, notamment à travers des mécanismes de supervision et des mesures permettant de mieux apprécier la capacité d’endettement des bénéficiaires.
L’ANPFI, un acteur d’accompagnement des populations et des prestataires
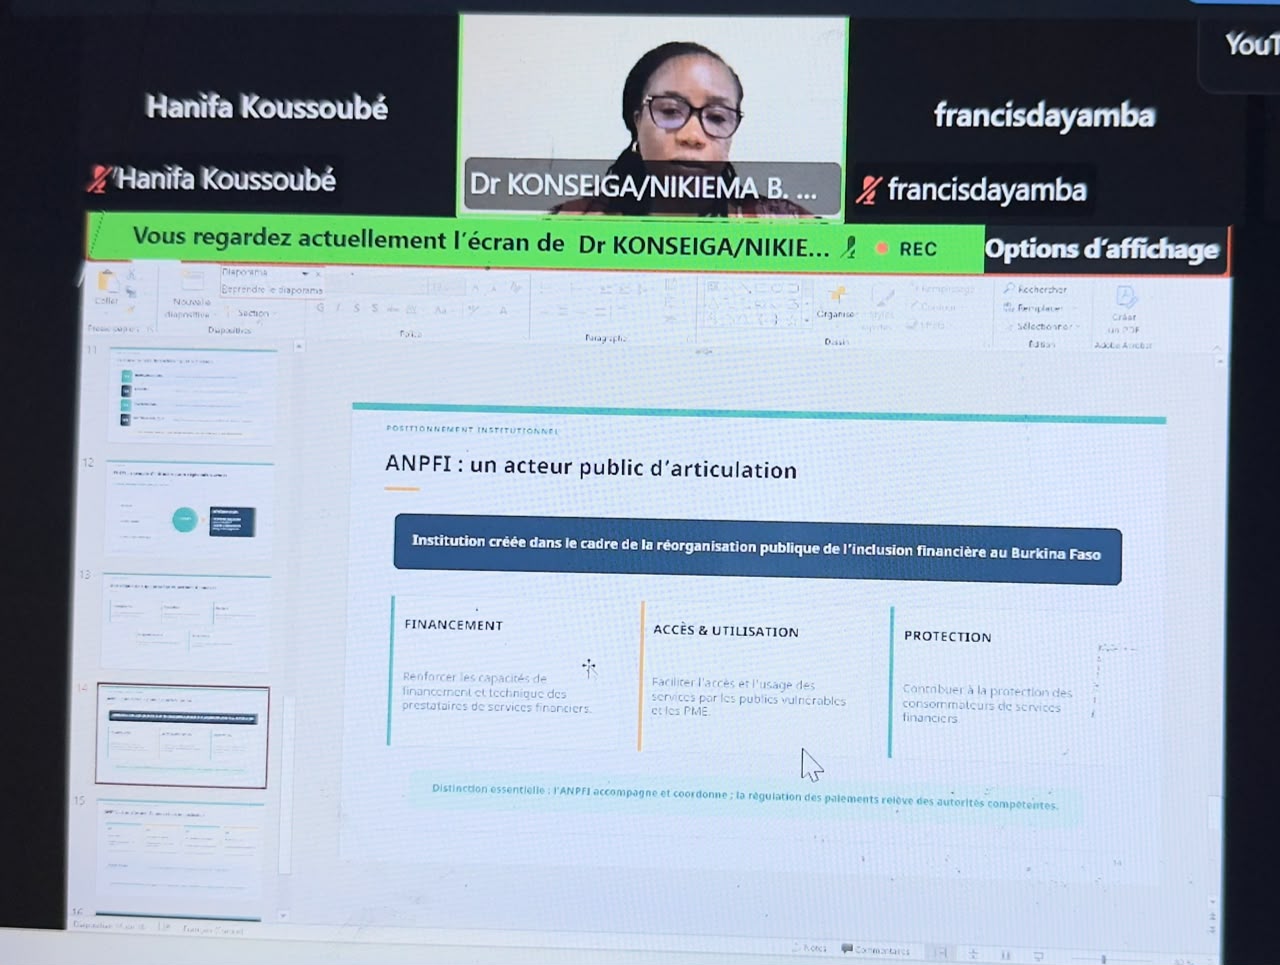
Au cours de son intervention, Dr Corinne Nikiéma a également présenté le rôle de l’Agence nationale de promotion de la finance inclusive (ANPFI) dans le développement de l’inclusion financière au Burkina Faso.
Selon elle, l’Agence intervient notamment dans l’accompagnement des prestataires de services financiers, le renforcement de leurs capacités techniques, la facilitation de l’accès aux financements et la promotion de l’éducation financière. Elle contribue également à la conception de produits adaptés aux besoins des populations insuffisamment desservies par les services financiers.
« Notre rôle consiste notamment à accompagner les acteurs pour améliorer l’accès et l’utilisation des services financiers. Cela passe par le renforcement des capacités des prestataires, la conception de produits qui répondent aux besoins des usagers et la promotion de l’éducation financière. Nous travaillons aussi sur la protection des consommateurs, notamment à travers des mécanismes de veille sur la qualité des services financiers et de médiation en cas de litige », a-t-elle précisé.
Elle a indiqué que l’Agence participe également à des cadres de concertation réunissant les différents acteurs de la finance numérique afin d’identifier les difficultés du secteur et de rechercher des solutions concertées.
Dr Nikiéma a, par ailleurs, souligné l’importance de l’éducation financière numérique pour permettre aux utilisateurs de mieux comprendre les services proposés, d’évaluer les risques et de prendre des décisions éclairées.
Langues locales et accessibilité : ne laisser personne de côté
Les échanges avec les participants ont permis de mettre en évidence d’autres obstacles à l’inclusion financière, notamment les barrières linguistiques, les difficultés rencontrées par les personnes en situation de handicap et l’accès limité à Internet dans certaines localités.
Le modérateur de la conférence, Dr Francis Dayamba, chercheur en économie numérique à l’INSS/CNRST, a notamment rappelé que la détention d’un compte ne garantit pas nécessairement l’autonomie de son titulaire dans l’utilisation des services financiers.
De son côté, Étienne Bagré a insisté sur la nécessité de concevoir des solutions accessibles aux personnes qui ne maîtrisent pas le français ou qui présentent un handicap visuel.
En réponse, Dr Nikiéma a reconnu que l’innovation devait tenir compte des spécificités des différentes catégories d’utilisateurs, notamment à travers l’intégration des langues locales et le développement d’interfaces plus simples.
« Si nous voulons réellement parvenir à une inclusion financière pour tous, les solutions proposées doivent tenir compte des capacités des personnes qui vont les utiliser. Nous devons notamment travailler à la prise en compte des langues locales dans les modules d’éducation financière et dans les outils numériques. Il faut aussi envisager des solutions qui permettent à une personne qui ne sait pas lire de comprendre les opérations qu’elle effectue, par exemple grâce à des instructions vocales qui lui indiquent le montant et lui demandent de confirmer son choix », a-t-elle expliqué.
Elle a également évoqué la possibilité de recourir à des solutions alternatives dans les zones où la connexion Internet demeure insuffisante. Pour elle, la technologie doit être complétée par un accompagnement humain, notamment à travers les agents et les relais locaux capables d’aider les populations à utiliser les services financiers.
L’éducation financière, un rempart contre les arnaques
Les risques d’escroquerie liés aux services financiers ont occupé une place importante dans les échanges. Le président du comité d’organisation, Dr Cyriaque Paré, a notamment interpellé la conférencière sur les mécanismes de contrôle des institutions financières et les moyens de prévenir les pertes d’épargne, en particulier lorsque des structures proposent des rendements élevés sans disposer des autorisations requises.
Il a également soulevé la question de l’éducation financière, en évoquant les cas de personnes, notamment des étudiants, attirées par des promesses de gains rapides avant de perdre leur argent.
En réponse, Dr Nikiéma a précisé que l’ANPFI n’est pas un organe de régulation du secteur financier. Les missions de surveillance et de contrôle des institutions concernées relèvent notamment des services compétents de l’administration du Trésor. Elle a toutefois rappelé que l’Agence contribue à la promotion de l’éducation financière en accompagnant les acteurs qui interviennent auprès des populations.
« Concrètement, notre action consiste à mettre à la disposition des acteurs des modules d’éducation financière adaptés, à contribuer à la formation de formateurs et à accompagner les initiatives de sensibilisation. Il est également important de coordonner les interventions des différentes structures qui travaillent dans ce domaine, afin que les populations reçoivent des informations fiables et puissent mieux se protéger contre les risques liés à l’utilisation des services financiers, notamment numériques », a-t-elle indiqué.
Elle a ajouté que les supports de formation doivent être adaptés aux réalités des bénéficiaires, notamment par la traduction des contenus en langues locales et par le développement de parcours d’apprentissage accessibles sur différents types de téléphones.
De son côté, Dr Francis Dayamba a attiré l’attention sur les techniques d’ingénierie sociale utilisées par les fraudeurs, notamment les faux messages de confirmation de dépôt, les appels trompeurs et les manipulations psychologiques destinées à pousser les victimes à effectuer des transactions.
Pour lui, la sensibilisation doit être renforcée afin que les utilisateurs apprennent à vérifier leurs soldes et leurs opérations directement dans leurs comptes, à ne pas communiquer leurs informations confidentielles et à se méfier des offres promettant des rendements exceptionnellement élevés.
Consolider davantage la transformation numérique au Burkina Faso
Au terme des échanges, les intervenants ont convenu de la nécessité de poursuivre les efforts en faveur d’une finance numérique plus inclusive, plus sûre et mieux adaptée aux besoins des populations. Les discussions ont notamment mis en évidence l’importance de l’interopérabilité des plateformes, de la maîtrise des données, de la protection des consommateurs et du renforcement de l’éducation financière.
Pour le modérateur, l’enjeu est désormais de faire en sorte que les innovations numériques contribuent véritablement au développement économique, sans alourdir les charges des utilisateurs ni accroître leur exposition aux risques de fraude.
Pour rappel, cette conférence s’inscrit dans le programme de la deuxième édition de Le Faso Digital, organisée du 17 au 24 octobre 2026 par Lefaso.net. La plateforme est accessible à l’adresse lefasodigital.net.
Hanifa Koussoubé
Lefaso.net
Source: LeFaso.net
Commentaires récents